
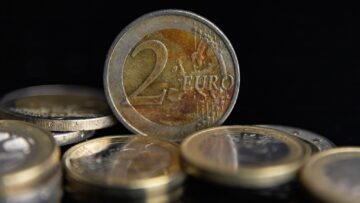
Inflation bedeutet, dass die Preise für Waren und Dienstleistungen im Durchschnitt steigen. Dadurch verliert Geld an Kaufkraft: Für denselben Geldbetrag kann man sich weniger leisten als zuvor.
Doch warum steigen Preise überhaupt? Welche Folgen hat Inflation für Verbraucher, Unternehmen und Ersparnisse? Und wie kann man sich davor schützen?
Was bedeutet Inflation einfach erklärt?
Die Inflationsrate beschreibt, wie stark sich das allgemeine Preisniveau im Vergleich zu einem früheren Zeitraum verändert. Steigen beispielsweise viele Preise, während das Einkommen gleich bleibt, können sich Menschen mit ihrem Geld weniger leisten. Die Kaufkraft sinkt.
Dabei bedeutet Inflation nicht, dass jeder einzelne Preis steigen muss. Manche Waren können sogar günstiger werden, während das allgemeine Preisniveau trotzdem zunimmt.
Welche Ursachen hat Inflation?
Inflation kann verschiedene Ursachen haben. Häufig wirken mehrere Faktoren gleichzeitig.
Eine Nachfrageinflation entsteht, wenn die Nachfrage nach Waren und Dienstleistungen stärker steigt als das Angebot. Ein einfaches Beispiel: Nach einer Krise wollen plötzlich sehr viele Menschen ein Auto kaufen. Können die Hersteller nicht schnell genug zusätzliche Fahrzeuge produzieren, kann das zu steigenden Preisen führen.
Es gibt dann vereinfacht gesagt mehr Nachfrage als verfügbares Angebot.
Kosteninflation: Wenn die Produktion teurer wird
Auch steigende Produktionskosten können Preise nach oben treiben.
Werden beispielsweise Energie, Rohstoffe, Transport oder bestimmte Vorleistungen teurer, steigen die Kosten für Unternehmen. Diese können einen Teil der zusätzlichen Kosten an ihre Kunden weitergeben.
Auch steigende Lohnkosten können zu höheren Preisen beitragen. Das passiert allerdings nicht automatisch: Entscheidend ist unter anderem, wie stark sich Produktivität, Nachfrage und Gewinnmargen gleichzeitig entwickeln.
Geldmenge und Inflation
Und auch die Entwicklung der Geldmenge kann für die Inflation eine Rolle spielen.
Allerdings gilt nicht einfach: Mehr Geld bedeutet automatisch mehr Inflation. Entscheidend ist das Zusammenspiel von Geldmenge, Nachfrage, Produktion, Umlaufgeschwindigkeit des Geldes und Inflationserwartungen.
Wenn die Nachfrage nach Waren und Dienstleistungen dauerhaft stärker wächst als das Angebot, kann zusätzlicher Geld- und Kreditspielraum den Preisdruck verstärken.
Welche Folgen hat Inflation?
Die wichtigste Folge für Verbraucher ist ein möglicher Verlust an Kaufkraft.
Wenn eine Familie beispielsweise monatlich 2.000 Euro zur Verfügung hat und Lebensmittel, Strom, Miete und andere Ausgaben teurer werden, bleibt bei gleichbleibendem Einkommen weniger Geld für Freizeit, Kleidung oder Rücklagen.
Wie stark ein Haushalt betroffen ist, hängt allerdings davon ab, wofür er sein Geld ausgibt. Deshalb kann die persönliche Inflation deutlich von der offiziell gemessenen Inflationsrate abweichen.
Wer leidet besonders unter Inflation?
Menschen mit geringem Einkommen können von steigenden Preisen besonders stark belastet werden, wenn ein großer Teil ihres Budgets bereits für notwendige Ausgaben wie Wohnen, Energie und Lebensmittel benötigt wird.
Auch Menschen mit festen Einkommen oder Renten können unter hoher Inflation leiden, wenn ihre Bezüge nicht entsprechend angepasst werden.
Dabei ist die Wirkung von Inflation nicht für alle Menschen gleich. Wer beispielsweise über Vermögen, Immobilien oder Wertpapiere verfügt, kann andere Möglichkeiten haben, steigenden Preisen entgegenzuwirken.
Das bedeutet allerdings nicht, dass solche Vermögenswerte automatisch vor Inflation schützen. Auch Aktien, Immobilien oder andere Anlagen können im Wert fallen.
Was passiert mit meinen Ersparnissen bei Inflation?
Liegt Geld auf einem Konto und ist der Zinssatz niedriger als die Inflation, sinkt seine reale Kaufkraft. Ein Beispiel: Wer 10.000 Euro zu einem nominalen Zinssatz von 1 Prozent anlegt, hat nach einem Jahr rechnerisch 10.100 Euro.
Bei einer Inflation von 5 Prozent ist die Kaufkraft dieses Betrags jedoch geringer. Vereinfacht gerechnet entspricht sie dann nur noch rund 9.619 Euro in der Kaufkraft des Ausgangsjahres. Der nominale Kontostand ist also gestiegen, die reale Kaufkraft aber um rund 3,8 Prozent gesunken.
Warum erhöhen Zentralbanken die Zinsen?
Um hohe Inflation zu bekämpfen, können Zentralbanken die Leitzinsen erhöhen.
Dadurch werden Kredite in der Regel teurer. Unternehmen können Investitionen verschieben und private Haushalte können weniger Kredite aufnehmen oder größere Anschaffungen verschieben. Dadurch kann die Nachfrage sinken und der Preisdruck nachlassen.
Der Nachteil: Eine straffere Geldpolitik kann gleichzeitig das Wirtschaftswachstum bremsen.
Wie wirkt sich Inflation auf Unternehmen aus?
Auch Unternehmen leiden unter steigenden Preisen. Rohstoffe, Energie, Transport, Löhne und Finanzierung können teurer werden. Unternehmen müssen dann entscheiden, ob sie diese zusätzlichen Kosten selbst tragen oder über höhere Verkaufspreise weitergeben.
Steigende Kosten können außerdem dazu führen, dass Investitionen verschoben werden. Wenn Unternehmen gleichzeitig weniger verkaufen, kann die wirtschaftliche Situation schwieriger werden und im Einzelfall auch Arbeitsplätze gefährden.
Was ist eine Lohn-Preis-Spirale?
Eine sogenannte Lohn-Preis-Spirale kann entstehen, wenn steigende Preise zu höheren Lohnforderungen führen und steigende Lohnkosten wiederum zu höheren Preisen beitragen.
Das bedeutet allerdings nicht, dass jede Lohnerhöhung automatisch eine solche Spirale auslöst.
Entscheidend ist unter anderem, ob die Lohnsteigerungen durch höhere Produktivität gedeckt sind und wie Unternehmen und Verbraucher auf die Veränderungen reagieren.
Kann Inflation das Vertrauen in Geld schwächen?
Bei sehr hoher und länger anhaltender Inflation kann das Vertrauen in eine Währung erheblich leiden.
Wenn Menschen erwarten, dass ihr Geld schnell an Wert verliert, können sie versuchen, Käufe vorzuziehen oder ihr Vermögen anders anzulegen.
In extremen Inflationsphasen können dadurch Geld und normale Preisvorstellungen ihre Funktion als zuverlässiger Maßstab verlieren.
Hyperinflation 1923: Als Geld fast wertlos wurde
Ein besonders drastisches Beispiel ist die deutsche Hyperinflation von 1923.
Deutschland war nach dem Ersten Weltkrieg finanziell stark belastet. Zu den Problemen gehörten hohe Kriegsschulden, Sozialausgaben und Reparationsforderungen.
Der Staat finanzierte einen erheblichen Teil seiner Ausgaben über Kredite bei der Reichsbank. Dadurch kam immer mehr Geld in Umlauf, während das Güterangebot nicht entsprechend zunahm. Die Bundesbank beschreibt diese Entwicklung als einen wichtigen Bestandteil der Entstehung der späteren Hyperinflation.
Die Ruhrbesetzung verschärfte die Inflation
Anfang 1923 besetzten französische und belgische Truppen das Ruhrgebiet. Die deutsche Regierung rief zum sogenannten passiven Widerstand auf. Beschäftigte sollten die Arbeit niederlegen. Gleichzeitig wurden sie weiter unterstützt beziehungsweise bezahlt.
Die wirtschaftliche Produktion wurde dadurch zusätzlich belastet. In der Folge beschleunigte sich die bereits vorher bestehende Inflation dramatisch.
Wie teuer war Brot 1923?
Die Preisentwicklung zeigt, wie extrem die Geldentwertung wurde. Nach Angaben des Deutschen Historischen Museums kostete ein Kilogramm Brot im August 1923 rund 69.000 Mark. Im November waren es bereits mehr als 200 Milliarden Mark.
Für Berlin dokumentiert das Deutsche Historische Museum beispielsweise, dass ein Laib Brot am 26. September 1923 rund 10,37 Millionen Mark kostete. Die Preise veränderten sich teilweise innerhalb kürzester Zeit. Geld verlor dadurch seine Funktion als zuverlässiges Zahlungsmittel und Wertaufbewahrungsmittel.
Wie wurde die Hyperinflation 1923 beendet?
Im November 1923 wurde eine Währungsreform eingeleitet. Die Deutsche Rentenbank gab die neue Rentenmark aus. Das Volumen der Rentenmark wurde auf 3,2 Milliarden Rentenmark begrenzt.
Ab dem 20. November 1923 konnte die alte Mark im Verhältnis von einer Billion zu einer Rentenmark umgetauscht werden. Die Stabilisierung der Währung und die Sanierung der öffentlichen Haushalte waren entscheidend dafür, dass sich das Vertrauen in das Geld wieder erholte.
Wie hoch ist die Inflation in Deutschland 2026?
Die aktuell bestätigte Inflationsrate für Deutschland liegt im Juli 2026 bei 2,8 Prozent gegenüber dem Vorjahresmonat.
Im Juni hatte die Inflationsrate noch 2,3 Prozent betragen. Die Kerninflation – also die Inflation ohne Nahrungsmittel und Energie – lag im Juli bei 2,4 Prozent. Besonders stark stiegen die Energiepreise. Energieprodukte waren im Juli 2026 durchschnittlich 8,3 Prozent teurer als ein Jahr zuvor.
Bei Kraftstoffen betrug der Anstieg sogar 23,0 Prozent. Die Zahlen zeigen: Inflation bedeutet nicht, dass alle Preise gleich stark steigen. Manche Bereiche verteuern sich deutlich stärker, andere bleiben nahezu stabil oder werden sogar günstiger.
Warum sind Energiepreise für die Inflation wichtig?
Energie ist für viele Bereiche der Wirtschaft eine wichtige Vorleistung. Wenn beispielsweise Öl teurer wird, können zunächst Benzin und Diesel teurer werden. Gleichzeitig können höhere Energie- und Transportkosten die Herstellung und Lieferung anderer Produkte verteuern.
Dadurch können Energiepreisschocks mit Verzögerung auch auf andere Preise wirken. Im Juli 2026 war Energie laut Statistischem Bundesamt erneut ein zentraler Treiber der deutschen Inflation.
Droht Deutschland eine Wirtschaftskrise?
Eine hohe Inflation bedeutet nicht automatisch eine Wirtschaftskrise. Entscheidend ist, wie sich gleichzeitig Produktion, Nachfrage, Beschäftigung, Einkommen und Investitionen entwickeln.
Die deutsche Wirtschaft ist 2026 bislang nicht in eine Rezession gerutscht. Nach den aktuellsten Daten des Statistischen Bundesamtes stieg das preis-, saison- und kalenderbereinigte Bruttoinlandsprodukt im zweiten Quartal 2026 um 0,3 Prozent gegenüber dem ersten Quartal. Gegenüber dem zweiten Quartal 2025 lag das BIP um 1,0 Prozent höher.
Was ist eine Stagflation?
Besonders problematisch wäre eine sogenannte Stagflation.
Damit ist eine Situation gemeint, in der die Wirtschaft kaum oder gar nicht wächst, während die Preise gleichzeitig weiter steigen. Für Verbraucher ist das besonders schwierig: Die Kaufkraft sinkt, während Unternehmen gleichzeitig unter schwacher Nachfrage und hohen Kosten leiden können.
Was ist eine Rezession?
Eine Rezession bezeichnet einen deutlichen wirtschaftlichen Abschwung. Inflation und Rezession können gleichzeitig auftreten, müssen es aber nicht.
Eine schwache Wirtschaft führt außerdem nicht automatisch zu sinkenden Preisen. Deshalb ist die Kombination aus wirtschaftlicher Schwäche und anhaltend hoher Inflation für die Wirtschaftspolitik besonders schwierig.
Welche Rolle spielt die Europäische Zentralbank?
Für die Geldpolitik im Euroraum ist die Europäische Zentralbank (EZB) entscheidend. Ihr vorrangiges Ziel ist Preisstabilität. Die EZB strebt dabei mittelfristig eine Inflationsrate von 2 Prozent an. Dieses Ziel ist symmetrisch: Eine Inflation deutlich über dem Ziel wird ebenso als unerwünscht angesehen wie eine deutlich zu niedrige Inflation.
Die EZB steuert die Geldpolitik vor allem über ihre Leitzinsen und weitere geldpolitische Instrumente. Sie kann dadurch die Finanzierungsbedingungen in der Wirtschaft beeinflussen und damit auch die Nachfrage und den Preisdruck.
Was kann der Staat gegen Inflation tun?
Nicht jede Inflation lässt sich allein mit höheren Zinsen bekämpfen. Wenn beispielsweise Energiepreise aufgrund eines internationalen Schocks steigen, kann eine Zentralbank die zusätzliche Energieproduktion nicht einfach erhöhen.
Deshalb können auch Maßnahmen auf der Angebotsseite wichtig sein: funktionierende Infrastruktur, stabile Lieferketten, ausreichende Energieversorgung und gute Rahmenbedingungen für Investitionen können helfen, Engpässe zu verringern.
Auch eine solide Finanzpolitik kann wichtig sein. Staatliche Ausgaben beeinflussen die gesamtwirtschaftliche Nachfrage und müssen deshalb bei der Inflationsbekämpfung mitberücksichtigt werden.
Warum mehr Produktion gegen Inflation helfen kann
Steigt das Angebot an Waren und Dienstleistungen, während die Nachfrage nicht im gleichen Maße wächst, kann das den Preisdruck verringern.
Langfristig können Investitionen in Infrastruktur, Energieversorgung, Produktivität und Ausbildung deshalb dazu beitragen, die Wirtschaft widerstandsfähiger gegen Preisschocks zu machen.
Auch die Verfügbarkeit von Fachkräften spielt dabei eine Rolle.
Wie kann ich mich vor Inflation schützen?
Eine einzelne Maßnahme schützt nicht zuverlässig vor jeder Inflation. Ein erster Schritt ist deshalb, die eigene finanzielle Situation zu kennen.
Wer regelmäßig seine Ausgaben überprüft, kann leichter erkennen, wo sich Kosten reduzieren lassen. Dazu gehören beispielsweise ungenutzte Streaming-Abos, teure Verträge oder häufige Ausgaben für Restaurantbesuche und Lieferdienste.
Preise vergleichen und Ausgaben kontrollieren
Gerade bei steigenden Preisen kann ein regelmäßiger Preisvergleich sinnvoll sein. Eigenmarken, Angebote und unterschiedliche Anbieter können dabei helfen, die laufenden Kosten zu reduzieren.
Dabei sollte man allerdings nicht nur auf den niedrigsten Preis schauen. Qualität, Vertragsbedingungen und langfristige Kosten können ebenfalls entscheidend sein.
Warum ein Notgroschen wichtig ist
Ein finanzielles Polster kann helfen, unerwartete Ausgaben wie Reparaturen oder größere Rechnungen abzufangen. Dadurch muss bei einem finanziellen Engpass nicht automatisch ein neuer Kredit aufgenommen werden.
Wie groß ein sinnvoller Notgroschen ist, hängt von der persönlichen Situation ab.
Was passiert mit Krediten bei Inflation?
Inflation kann bestehende Schulden real entwerten, wenn das Einkommen ebenfalls steigt und der Zinssatz des Kredits nicht entsprechend angepasst wird. Das ist aber keine Garantie.
Bei variablen Zinsen können Kreditkosten steigen. Und bei neuen Krediten können höhere Leitzinsen die Finanzierung deutlich verteuern.
Inflation ist deshalb kein allgemeiner Grund, möglichst viele Schulden aufzunehmen.
Einkommen gegen Inflation stärken
Ein wichtiger Schutz vor steigenden Preisen kann ein Einkommen sein, das langfristig mitwächst. Gehaltsverhandlungen, Weiterbildungen oder zusätzliche berufliche Qualifikationen können dabei helfen.
Auch ein Arbeitgeberwechsel kann unter bestimmten Umständen zu einem höheren Einkommen führen. Entscheidend ist letztlich, wie sich das eigene Einkommen im Verhältnis zu den Lebenshaltungskosten entwickelt.
Fazit: Was bedeutet Inflation für mein Geld?
Inflation bedeutet vor allem eines: Die Kaufkraft des Geldes sinkt, wenn die Preise schneller steigen als das verfügbare Einkommen oder die Verzinsung des Vermögens. Die Folgen treffen Menschen unterschiedlich stark.
Besonders belastet werden können Haushalte, die einen großen Teil ihres Einkommens für unvermeidbare Ausgaben wie Wohnen, Energie und Lebensmittel benötigen. Für Sparer ist entscheidend, ob die Verzinsung ihrer Geldanlagen langfristig mit der Inflation Schritt hält.
Für Unternehmen kommt es darauf an, wie sich Kosten, Nachfrage, Produktivität und Verkaufspreise entwickeln. Und für die gesamte Wirtschaft ist entscheidend, ob steigende Preise nur vorübergehend auftreten oder sich dauerhaft verfestigen.
Die wichtigste Rolle bei der Geldpolitik im Euroraum spielt die EZB. Ihr Ziel ist mittelfristig eine Inflation von 2 Prozent und damit stabile und berechenbare Preise. Inflation lässt sich nicht vollständig verhindern. Entscheidend ist deshalb, ihre Ursachen zu verstehen – und die eigene finanzielle Situation so aufzustellen, dass steigende Preise nicht sofort zum Problem werden.


 Haiti: Die Kirche gibt den Menschen Hoffnung und Halt
Schreibe einen Kommentar